A visita de Putin à China em 2026: como a reorientação da Rússia para o setor automóvel está a redefinir as exportações de automóveis chineses e os acordos relativos às linhas de produção
O que significa a viagem de Putin a Pequim para o comércio automóvel entre a China e a Rússia?
O presidente russo, Vladimir Putin, chegou à China a 19 de maio de 2026, para uma visita de Estado que coincide com o 25.º aniversário do Tratado de Boa Vizinhança entre a China e a Rússia e com os 30 anos da parceria estratégica abrangente. A sua delegação inclui cinco vice-primeiros-ministros e oito ministros das áreas dos Negócios Estrangeiros, dos Transportes e do Desenvolvimento Económico — o que indica que não se trata de uma viagem de caráter cerimonial, mas sim de uma missão centrada nas negociações, com o objetivo de redefinir a cooperação industrial bilateral.
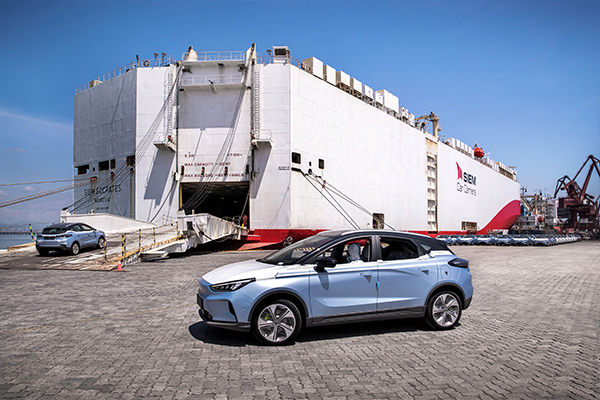
Para o setor automóvel, o momento é crucial. A China exportou 1,16 milhões de veículos para a Rússia em 2024, tornando-a o maior destino no estrangeiro para os fabricantes de automóveis chineses. Em 2025, esse número desceu para 632 000 unidades — uma contração de 45% em relação ao ano anterior. A causa não foi a redução da procura, mas sim uma política deliberada: a Rússia aumentou as taxas de reciclagem em 70–85% em outubro de 2024, tornou mais rigorosos os requisitos de certificação OTTC em julho de 2025 e aprovou a Lei de Localização de Veículos de Táxi em março de 2026, introduzindo um sistema baseado em pontos que, na prática, obriga as marcas estrangeiras a fabricar localmente ou a sair do mercado.
A visita de Putin ocorre neste momento decisivo. A questão é saber se Pequim e Moscovo irão negociar medidas de apoio aos exportadores chineses — ou acelerar a transição do comércio de veículos acabados para parcerias na linha de produção.
A Ascensão e a Queda do Boom das Exportações da China para a Rússia
Entre 2021 e 2023, as marcas chinesas conquistaram 61% do mercado russo de automóveis de passageiros, um aumento em relação aos meros 9% registados antes de as sanções ocidentais terem redirecionado as cadeias de abastecimento. A Haval, a Chery, a Geely e a Omoda tornaram-se nomes conhecidos à medida que os fabricantes europeus, japoneses e coreanos se retiraram, deixando por satisfazer uma procura anual de 1,5 milhões de unidades.
O pico de 1,16 milhões de exportações chinesas para a Rússia, registado em 2024, representou uma verdadeira corrida ao ouro. Mas Moscovo encarou esta situação como uma vulnerabilidade estrutural. A indústria automóvel russa, já abalada pelas sanções, viu a sua capacidade de montagem interna esvaziar-se. A resposta do governo foi um manueiro clássico de “substituição de importações”: utilizar o acesso ao mercado como alavanca para forçar a transferência de tecnologia e a produção local.
O aumento da taxa de reciclagem, aplicado a todos os veículos importados, incluindo os provenientes dos Estados-Membros da UEEA, acrescentou $7 000+ ao custo dos veículos de 1,0–2,0 L — o segmento principal das marcas chinesas. A atualização da certificação OTTC, em julho de 2025, aumentou os obstáculos burocráticos, enquanto a Lei de Localização de Táxis, de março de 2026, exigiu que os fabricantes acumulassem “pontos de localização” através da montagem local, do aprovisionamento de peças, e investimento em I&D para se qualificarem para vendas de frotas — um canal de grande importância no mercado russo de automóveis usados, que conta com 624 000 unidades.
O resultado: as exportações chinesas reduziram-se para metade. Mas a procura russa não desapareceu. Os consumidores continuaram a comprar 1,3 milhões de automóveis de passageiros novos em 2025, com as marcas chinesas a deterem uma quota de 55%. A diferença é que uma parte cada vez maior destes automóveis “chineses” foi montada em fábricas russas utilizando kits SKD, em vez de ser importada como veículos completos.
A localização forçada na Rússia: detalhes da política e impacto nas empresas
Compreender a nova estrutura regulamentar é essencial para qualquer empresa automóvel chinesa que ainda tenha como alvo o mercado russo.
| Instrumento de política | Data de entrada em vigor | Mecanismo | Impacto nos exportadores chineses |
|---|---|---|---|
| Aumento da taxa de reciclagem | Outubro de 2024 | Aumento da taxa 70–85% com base na cilindrada do motor | Acrescenta $5 000–$12 000 por unidade importada; anula a vantagem de preço dos modelos económicos |
| Atualização da certificação OTTC | Julho de 2025 | Conformidade técnica mais rigorosa, ciclos de aprovação mais longos | Atrasa o lançamento de novos modelos em 3 a 6 meses; favorece os operadores já estabelecidos que dispõem de infraestruturas de testes locais |
| Lei sobre a Localização dos Táxis | Março de 2026 | Sistema de pontuação: montagem (30 pontos), aquisição de peças (25 pontos), I&D (20 pontos), assistência pós-venda (15 pontos), formação (10 pontos) | Bloqueia as vendas de frotas para marcas que não cumprem os requisitos; obriga a investimentos em joint ventures ou em fábricas detidas a 100 % |
| Incentivos à importação de veículos elétricos usados | 2025–2028 | Isenção da tarifa 20% para veículos elétricos a bateria (BEV) e híbridos plug-in (PHEV) usados; subsídio para compradores particulares até ₽50 000 | Cria um canal paralelo para veículos elétricos usados provenientes da China; contorna os requisitos de localização aplicáveis aos veículos novos |
Estas políticas não são protecionismo dissimulado — são uma estratégia industrial explícita. O ministro da Indústria e do Comércio da Rússia, Anton Alikhanov, afirmou publicamente que Moscovo pretende que os parceiros chineses fabriquem motores, transmissões e componentes eletrónicos na Rússia, e não se limitem a montar kits.
Para os fabricantes de automóveis chineses, isto coloca uma escolha binária: recuar para outros mercados ou converter as receitas de exportação em despesas de capital nas fábricas de montagem russas e nas cadeias de abastecimento locais.
Como as fabricantes de automóveis chinesas se estão a adaptar: três modelos estratégicos
A contração do mercado não se traduziu num recuo uniforme. Em vez disso, as empresas chinesas estão a dividir-se em três posições estratégicas distintas:
Modelo 1: Localização Profunda (GWM, Chery)
A Great Wall Motors (GWM) opera a unidade automóvel chinesa mais avançada na Rússia — a sua fábrica de Tula, cuja capacidade foi ampliada para 200 000 unidades por ano, com uma fábrica de motores adjacente que produz motores turboalimentados de 1,5 L e 2,0 L. A marca Haval da GWM está agora qualificada para a atribuição da pontuação máxima ao abrigo da Lei de Localização de Táxis, garantindo contratos de frotas aos quais os concorrentes não têm acesso.
A Chery segue uma trajetória semelhante, realizando a montagem SKD nas instalações russas já existentes, ao mesmo tempo que avalia investimentos em novos projetos em Moscovo ou na Sibéria. Ambas as empresas aceitam a realidade de que a Rússia já não é um mercado de exportação, mas sim uma base de produção que exige um compromisso de capital de 5 a 10 anos.
Modelo 2: Acesso indireto (Geely, BelGee)
A Geely optou por uma estratégia de menor risco através da sua joint venture bielorrussa, a BelGee. Os veículos montados na fábrica da BelGee na Bielorrússia entram na Rússia ao abrigo das regras de comércio livre da UEEA, evitando taxas de reciclagem e beneficiando de um processo de certificação simplificado. Este modelo de “near-shoring” sacrifica a margem em benefício dos parceiros locais, mas preserva a flexibilidade de capital.
Modelo 3: Nicho de gama alta e veículos elétricos usados (Li Auto, Voyah, Zeekr, Avatr)
Para as marcas que não dispõem de volumes de mercado suficientes para justificar o investimento em fábricas, a Rússia tornou-se um mercado de eleição para veículos elétricos de gama alta. A Li Auto, a Voyah, a Zeekr e a Avatr exportam veículos elétricos e de autonomia prolongada, com margens elevadas, para concessionários russos, visando compradores abastados menos sensíveis ao preço. O canal de importação de veículos elétricos usados — isento das tarifas 20% até 2028 e elegível para subsídios pessoais de ₽50 000 — oferece uma via alternativa para que o stock de veículos elétricos chineses mais antigos encontre compradores russos.
A oportunidade da linha de produção: por que razão a montagem CKD/SKD é agora essencial
Eis a conclusão fundamental para a cadeia de abastecimento automóvel da China: a aposta da Rússia na localização não é uma má notícia para todas as empresas automóveis chinesas. É catastrófica para os meros comerciantes que exportam veículos acabados. É transformadora para as empresas que vendem maquinaria para a produção automóvel.
Cada kit SKD montado na Rússia requer:
- Linhas de prensas de estampagem ou, no mínimo, matrizes de corte e conformação para painéis da carroçaria
- Dispositivos de soldadura e gabaritos de montagem semiautomática de carroçarias—Russian plants currently operate at lower automation density than Chinese equivalents, creating upgrade demand
- Paint shop equipment including electrocoat tanks, spray booths, and curing ovens—Russia’s existing Soviet-era paint infrastructure cannot meet modern corrosion standards
- Final assembly conveyor systems with kit sequencing, torque monitoring, and end-of-line validation
- EV-specific infrastructure: battery pack assembly stations, high-voltage testing equipment, and thermal management calibration rigs
Russia’s domestic automotive equipment industry is negligible. European suppliers (Dürr, KUKA, ABB) have withdrawn or face sanctions complications. Japanese and Korean vendors are politically constrained. This leaves Chinese production line exporters as the natural suppliers for Russia’s forced localization drive.
The business model shift is clear: instead of selling 10,000 finished SUVs to a Russian distributor at $18,000 each ($180M revenue), a Chinese company can sell a 30,000-unit annual capacity CKD assembly line for $25–40M, plus annual spare parts and technical service contracts. The margin structure is different but defensible—and politically insulated from recycling fee volatility.
CAUTO Global: Delivering Turnkey Automotive Production Lines for Russia’s Localization Era
China Automotive Global Supply Chain Co., Limited (CAUTO Global) operates at the intersection of this structural shift. We do not export finished vehicles. We exprot the capacity to build vehicles locally—turnkey car production machinery configured for CKD, SKD, and OEM assembly modes.
Our integrated solutions cover the full manufacturing sequence:
- Stamping and forming lines compatible with both steel and aluminum body-in-white requirements
- Robotic welding shops utilizing KUKA KR QUANTEC and ABB IRB 6700 series arms, configured for the mixed-model flexibility Russian plants need to handle multiple Chinese brands on shared lines
- Paint shop systems meeting GOST-R and EAEU environmental standards, with VOC abatement and water treatment integrated
- Final assembly systems with AGV-based conveyor architecture, allowing reconfiguration as production volumes scale from 15 JPH to 30 JPH
- EV upgrade pathways: pre-wired electrical infrastructure and battery marriage station layouts that activate when Russian EV demand justifies the transition
CAUTO’s reference installations span Southeast Asia, Africa, the Middle East, and Central Asia—markets sharing Russia’s characteristics of regulatory evolution, variable power infrastructure, and workforce skill gaps. We understand that a production line shipped to Kazan or Kaluga must include operator training protocols designed for local technical education levels, spare parts logistics routed through stable corridors, and remote diagnostic capabilities that reduce dependency on flying Chinese technicians to Moscow every time a servo fault triggers.
For Chinese automakers committed to Russia, CAUTO provides the manufacturing backbone that converts political localization requirements into operational reality. For Russian industrial partners seeking to rebuild domestic automotive capacity, we offer Chinese equipment efficiency without Chinese brand equity dilution—our lines can assemble Haval, Chery, or bespoke Russian-branded vehicles from the same physical infrastructure.
What to Watch During Putin’s Visit: Three Scenarios
The May 19–20 summit will produce concrete signals about the trajectory of automotive cooperation:
Scenario A: Accelerated Localization Framework If joint statements include specific automotive industrial cooperation annexes—mentioning joint ventures, technology parks, or preferential financing for assembly investments—this confirms the “forced localization” model is hardening. Chinese brands without factory plans will be effectively excluded within 24 months.
Scenario B: Currency and Logistics Breakthroughs Any announcement expanding ruble-yuan settlement mechanisms beyond the current 92% level, or resolving cross-border payment friction for capital equipment (not just commodities), would directly benefit production line exporters like CAUTO. Machinery deals are capital-intensive; payment channel stability matters as much as tariff rates.
Scenario C: EV Cooperation Corridor If Putin and Xi announce bilateral EV standards harmonization, charging infrastructure investment, or battery supply chain partnerships, this would signal Russia’s long-term automotive future is electric—despite current ICE dominance. Chinese EV production line technology, already the world’s most cost-competitive, would gain a decade-long installation window.
The New Rules of Russia’s Automotive Game
Russia’s automotive market is not closing to China. It is maturing from a simple import relationship into a complex manufacturing partnership. The companies that thrive will be those that stopped asking “How many cars can we ship?” and started asking “How much production capacity can we build locally?”
The 632,000 vehicles China exported to Russia in 2025 represent the trailing edge of the old model. The leading edge is GWM’s Tula engine plant, Chery’s SKD negotiations, and the unnamed Russian assembly halls currently being equipped with Chinese stamping presses and welding robots.
For vehicle exporters, the window for easy FBU revenue is closing. For production line suppliers, the window is just opening.
[Discuss your Russia CKD assembly line project →]
CAUTO provides floor plans, equipment lists, and investment breakdowns within 72 hours. Typical project timeline: 12–18 months from contract to first vehicle rollout.
FAQ: Russia’s Automotive Localization and Chinese Car Production Lines
Q: Can Chinese companies still export finished vehicles to Russia profitably? A: Only in premium segments or through used EV channels. For mass-market ICE vehicles, recycling fees and localization requirements have eliminated the price advantage. SKD/CKD assembly is now the minimum viable entry mode.
Q: What is the typical investment for a 30,000-unit CKD assembly line in Russia? A: $15–35 million depending on automation level and vehicle complexity. Semi-automated configurations with manual welding and kit assembly start at the lower end; robotic body shops and integrated paint lines push toward the upper range. CAUTO provides modular designs that scale with volume.
Q: How does Russia’s sanctions environment affect equipment supply? A: European and Japanese automotive machinery is largely unavailable. Chinese equipment faces no sanctions and can be shipped via rail through Kazakhstan or by sea to St. Petersburg/Vladivostok. Payment is settled in yuan through Chinese banks, bypassing SWIFT restrictions.
Q: What training is required for Russian workers to operate Chinese production lines? A: Basic assembly operations require 3–4 weeks. Welding robot programming and paint shop process control need 3–6 months. CAUTO includes comprehensive training protocols and can embed Chinese technicians for the first 6–12 months of production ramp-up.